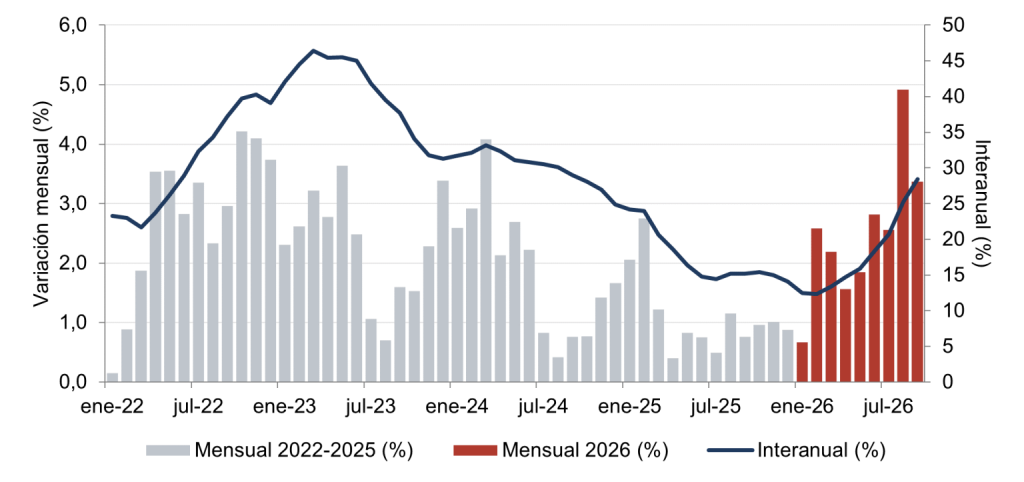
El acelerado alza de varios precios claves para la vida y la reintroducción de regulaciones estatales de precios en determinadas regiones del país, ha vuelto a poner el tema de la inflación y los topes de precio en el centro del debate económico cubano.
Desde el inicio de la crisis económica actual en 2019, la economía cubana ha convivido con episodios de alta inflación en momentos concretos, combinando con periodos de relativa desaceleración en el crecimiento de los precios. Desaceleración que no implica una reducción de precios, sino, una reducción en su ritmo de crecimiento.
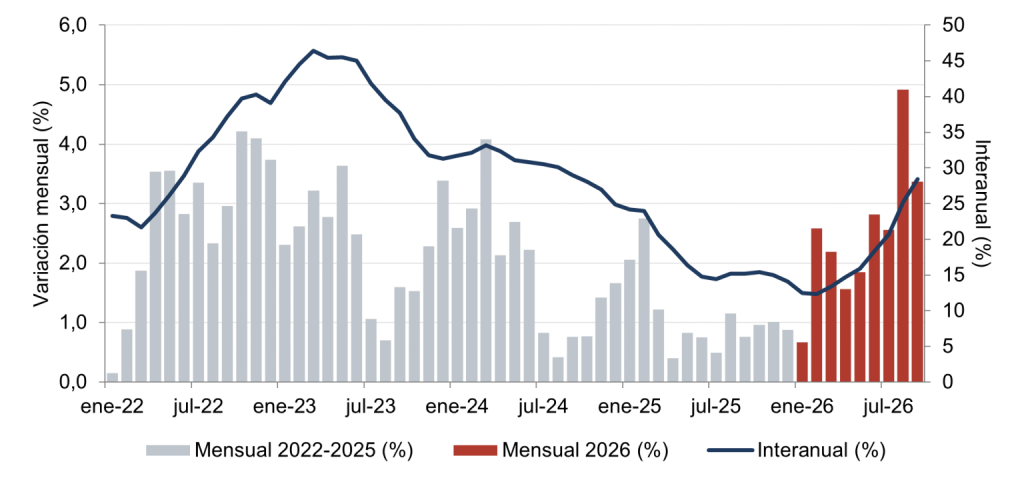
En el mes de agosto de 2026, la tasa de inflación mensual registrada -5%- se posicionó como la mayor de los últimos 48 meses (Gráfico 1). Y aunque este valor específico se encuentra influenciado por factores coyunturales como la escasez de bienes básicos, producto a las disrupciones logísticas de las cadenas de importación –derivada de las sanciones a las navieras-, es necesario reconocer que la aceleración en el crecimiento de los precios ha sido constante y acumulativa durante todo lo que va de 2026.
Las causas del proceso inflacionario cubano en los últimos años son múltiples, y pueden atribuirse con mayor o menos incidencia en cada momento a los cuatro determinantes clásicos de la inflación:
Factores de oferta: Cuando cae la producción interna o la importación de bienes, disminuye la cantidad disponible y los precios se ajustan para hacer corresponder la menor oferta existente con la cantidad de dinero circulante. En Cuba este canal es especialmente relevante: la economía depende de importaciones para una parte sustancial de los alimentos y los insumos productivos, de modo que una caída de las importaciones o de la producción agropecuaria e industrial se traduce con rapidez en escasez y en alzas de precios.
Factores de costo: El aumento de los costos de importación -precio internacional, flete, seguros- y, sobre todo, el tipo de cambio al que se accede a la divisa, se traslada de forma muy directa a los precios finales de la economía, debido a la escaza oferta interna disponible para sustituir importaciones y el carácter abierto de nuestra economía.
Factores de demanda: La inflación es impulsada por la demanda cuando la cantidad de liquidez en manos de los hogares y actores económicos no estatales crece más rápido que la oferta de bienes disponibles. Una mayor cantidad de pesos demanda una cantidad igual o menor de productos.
Factores de expectativas: Los actores económicos fijan precios igualmente en función de la inflación que esperan. Estas expectativas se forman a partir de la experiencia reciente y de los acontecimientos previstos -ajustes cambiarios, déficit, interrupciones de oferta-. Si los actores económicos anticipan alzas futuras de precios, adelantan el ajuste y la inflación se vuelve persistente, incluso cuando el impulso inflacionario inicial se ha agotado.
En el cuadro siguiente muestran el desempeño de alguno de los principales indicadores relacionados a la inflación por cada uno de sus factores explicativos.
| Año | Inflación (dic/dic) | Liquidez en CUP (dic/dic) | TC informal (dic/dic) | Importaciones (MM USD) | PIB real |
| 2021 | 77,3 | 50,3 | 107,3 | 8.245,7 | +1,3 |
| 2022 | 39,1 | 46,9 | 108,0 | 7.488,0 | +1,8 |
| 2023 | 31,3 | 35,8 | 49,6 | 7.331,0 | −1,9 |
| 2024 | 24,9 | 18,8 | 8,5 | 7.233,0 | −1,1 |
| 2025 | 14,1 | 28,0* | 58,2 | n. d. | −4,0** |
| 2026 (ene-sep) | 24,8 | 38,0* | 71,3 | n. d. | −10,3** |
Como puede observarse, el proceso inflacionario cubano ha sido impulsado por una acelerada contracción de la oferta importada y la producción real, a la par de una acelerada expansión monetaria, que tuvo un pico inicial en 2021 con la Reforma Monetaria (Tarea Ordenamiento) y que tuvo una tendencia a la moderación hasta el año 2024, donde el crecimiento de los déficit fiscales volvió a impulsar al alza el crecimiento de la cantidad de dinero en la economía.
Proceso inflacionario actual: la aceleración de la inflación desde abril de 2026
Entre enero y septiembre de 2026 el nivel de precios aumentó 24,8 %, frente a 10,9 % en el mismo período de 2025. La inflación interanual pasó de 12,5 % en enero a 28,4 % en septiembre. En términos generales el crecimiento del nivel de precios más que duplicó el ritmo observado en 2025.
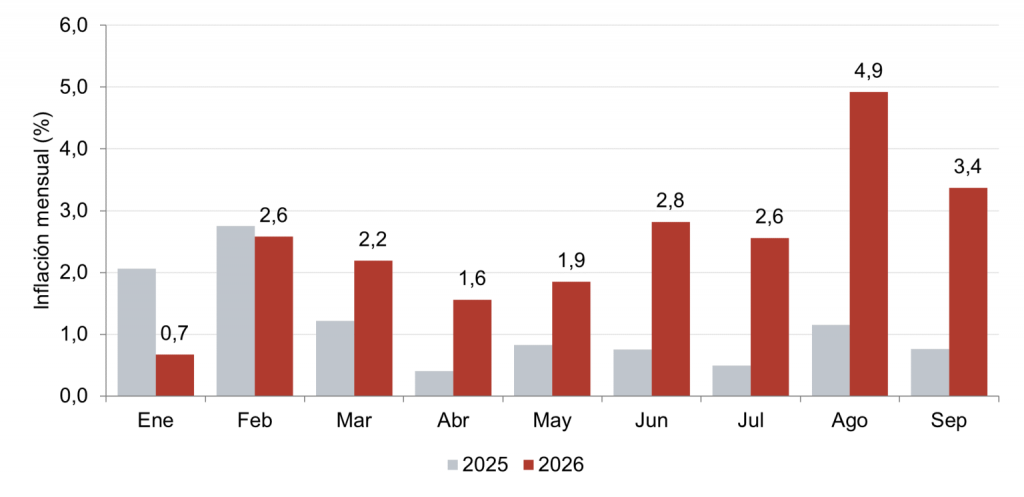
Sin embargo, este periodo se puede subdividir en tres sub-periodos (Gráfico 5):
- Primer trimestre (enero-marzo). La inflación acumulada fue de 5,5 %, algo menor que el 6,1 % de 2025.
- Segundo trimestre (abril-junio). La inflación mensual sube a 1,6 %, 1,9 % y 2,8 % y comienzan a ser superior a la del año anterior.
- Tercer trimestre (julio-septiembre). La inflación mensual llega a su máximo de 4,9 % en agosto y se modera a 3,4 % en septiembre.
Aunque no se cuenta con información oficial disponible para analizar este repunte inflacionario, es posible atribuir la espiral inflacionaria de 2026 a tres factores fundamentales.
El primero es la contracción de la actividad económica, derivada del recrudecimiento de las sanciones, que la CEPAL estima en torno a 10 % del PIB para 2026 (−10,3 %), lo que reduce aún más una oferta interna ya deprimida. El segundo es la aceleración del ritmo de crecimiento de la cantidad de dinero en la economía, resultado de la conjunción de un mayor déficit fiscal y del aumento de las remuneraciones en el sector público, que eleva los saldos monetarios de los hogares. El tercero son los impactos derivados de la posible reducción de importaciones por la disrupción logística de contenedores hacia Cuba.
Alternativas para frenar la inflación a corto y mediano plazo.
Distinguir entre diferentes causas de la inflación: oferta, costos, demanda y expectativa, ayuda a analizar igualmente cuáles son las mejores alternativas para frenar o reducir los impactos de la inflación sobre los segmentos poblacionales más vulnerables del país.
En un contexto donde la aceleración inflacionaria esté gobernada por factores de demanda -exceso de cantidad de dinero, exceso de gasto público-, medidas de ajuste de demanda como el aumento de las tasas de interés –que contraen la inversión y el consumo, por tanto la demanda agregada- suelen ser eficaces para hacer retornar a las economías a su senda inflacionaria natural.
Sin embargo, en un contexto donde primen factores de costos u oferta en la inflación, los ajustes de demanda –recorte del gasto público, incremento de las tasas de interés- tienen un impacto mucho más limitado para incidir de forma realista sobre los niveles de inflación.
En términos agregados, si la oferta disponible de una economía -producción nacional más importación- se contrae, digamos en un 20%, el impacto de la aplicación de fuertes medidas de ajuste tendrá un efecto limitado para reducir el nivel de precios, y mucho menos incrementar los niveles de consumo real de la población.
No existe aumento de salarios o regulaciones administrativas, que permitan incrementar el consumo real en un contexto donde la oferta agregada se desploma. En este escenario, la inflación estaría expresando en el fondo el contexto productivo real de la economía: un escenario donde la demanda se ajusta a la oferta disponible mediante una inflación que “licua” o reduce el valor real del dinero, hasta llevarlo al nuevo nivel de oferta que existe realmente para respaldarlo.
En el escenario de la economía cubana, donde la inflación pareciera, al menos en esta última etapa de 2026, estar gobernada por factores de oferta y costo, el rango de acción de la política económica es sumamente limitado. En tal sentido conviene distinguir entre medidas paliativas a corto plazo y transformaciones que permitan modificar las condiciones estructurales de la economía –caída de la oferta, aumento de la cantidad de dinero, depreciación cambiaria- que están en el fondo del proceso inflacionario.
Sobre las segundas -las transformaciones de fondo- no me extenderé mucho en este texto, contemplan aquellas que permitan ampliar la oferta, la cantidad de divisas para importaciones o la reducción del déficit presupuestario. Todas estas medidas, aun correctamente ejecutadas, tienen un impacto lento y demoraran meses o años en surtir efecto en la magnitud necesaria para tener impactos perceptibles sobre los niveles de vida y la inflación. A corto plazo puede existir algún nivel de medidas paliativas que resulta necesario analizar.
En primer lugar tenemos las regulaciones administrativas de precios -topes de precios-. Si bien pueden palear el efecto de altos márgenes de ganancia sobre los precios en algunos mercados donde exista una baja competencia, resultan en la práctica insuficientes en un contexto donde la inflación viene gobernada por factores de oferta.
Los topes de precios no garantizan un acceso focalizado a las familias más vulnerables, permiten que familias con holgura económica se beneficien de los “precios topados” y al mismo tiempo si el precio topado se retrasa respecto a las condiciones reales de los costos de reposición en pesos -tipo de cambio, fletes- puede llevar una contracción de las importaciones y niveles productivos agravando la escasez.
Por su parte, la disminución de impuestos generales sobre el consumo, como los que sustentan los denominados “mercados de barrios”, son otro instrumento posible de contención de precios. El argumento en contra de la reducción de impuestos para combatir la inflación es en muchos casos similares a los del tope.
Son un instrumento no focalizado que permite que se beneficie de la reducción de impuestos familias con holgura económica, sin garantizar acceso a las de menos ingresos. A la par en las condiciones concretas de la economía cubana, resulta sumamente complejo verificar que una reducción de impuestos lleve a un precio sustancialmente inferior al de mercado, y la multiplicidad de cadenas de suministro privada hace que dichas reducciones se dispersen por una amplia variedad de surtido de productos y precios finales.
Otra alternativa para contener la inflación a corto plazo podría ser la intervención directa en el mercado cambiario. Como señalamos anteriormente la depreciación del tipo de cambio informal constituye uno de los factores de incremento de costos que más impacta en la inflación minorista del país. Sin embargo, sin reservas de divisas abundantes, cualquier intervención cambiaria que trate de fijar un precio de la divisa artificialmente bajo se encontrará con la persistencia de un mercado informal, que no por su carácter informal deja de ser determinante en mucha de las operaciones económicas del país.
Como puede observarse son reducidos los espacios de política con que se cuenta para incidir eficazmente sobre los precios en el corto plazo. La pregunta que en este contexto se impone es: ¿qué medida podría en la práctica tener un impacto sobre la inflación en el país?
Una respuesta posible podría ser, que más que garantizar luchar contra la inflación general, tratar de minimizar los impactos de la misma sobre sectores concretos de la sociedad.
Una alternativa posible sería implementar medidas que, sin ir en contra de las acciones de descentralización y flexibilización contenidas en las Transformaciones económicas y sociales, sí permitan disminuir de forma considerable los impactos del actual proceso inflacionario sobre los segmentos más vulnerables de la población.
Un esquema de compras mayoristas y distribución regulada por el Estado para familias de bajos ingresos podría funcionar para paliar el impacto de la inflación sobre el incremento de múltiples bienes básicos.
En un esquema de este tipo el Estado compraría al por mayor productos básicos a proveedores privados y los distribuiría, a precio de costo o con subsidio, a los hogares vulnerables. En la práctica este es un mecanismo existente y que se emplea en determinados insumos o productos de forma puntual, pero que se podría extender como un mecanismo temporal de protección en un escenario donde las restricciones de oferta derivada de las sanciones económicas y el bloqueo petrolero amenacen la subsistencia alimentaria de sectores de la población.
El esquema anterior no elimina la inflación de mercado, pero separa la protección de los más vulnerables del precio general: el resto de la economía sigue ajustándose por el mercado, mientras los hogares priorizados acceden a una canasta estable. A diferencia de los topes o de las rebajas generales de impuestos, el apoyo llega a quien lo necesita y no distorsiona los precios del resto de los consumidores. Los incentivos para los importadores o productores locales no se reducen significativamente, pues el Estado pagaría el costo total más un margen de ganancia justo pactado con los suministradores, garantizando así un mercado seguro y rentable para los mismos.
El mayor impacto negativo de este esquema podría ser el impacto fiscal. Si bien el Estado podría vender plenamente al costo de adquisición los productos a las familias, en cuyo caso no existiría un subsidio presupuestario. En la práctica un esquema de este tipo siempre podría demandar un nivel de subsidio para compensar el bajo nivel de ingresos en algunos segmentos que accedieran al esquema.
Apuntes finales
El esquema antes propuesto no implica como ya dijimos una transformación de fondo, sino una medida paliativa en un contexto donde la inflación más que un fenómeno puramente macroeconómico de origen fiscal, es el resultado de una severa contracción de la actividad productiva y la oferta agregada disponible. En dicho contexto intentar reducir la inflación mediante regulaciones administrativas de precios y reducción de impuestos, tiene un impacto real limitado para palear los impactos de la inflación sobre los segmentos más vulnerables.
Debido a su esencia estructural, es necesario insistir que la inflación en Cuba no es el resultado de un grupo de inescrupulosos que inflan artificialmente los precios o de una especulación sin base material alguna. La inflación actual en Cuba es un fenómeno derivado de una severa contracción de las variables de oferta que hacen en el fondo imposible mantener los niveles de consumo previos e impulsa a los precios a elevarse para restablecer el equilibrio entre la menor disponibilidad de productos y un nivel de demanda –medido por la cantidad de dinero- similar o superior.
Combatir la inflación, y en un sentido similar, alcanzar un escenario de mayor prosperidad material para todas las familias cubanas no será el resultado de medidas administrativas de corto plazo, ni de un impulso de supervisión de unos pocos meses, sino de la capacidad real de implementar las transformaciones económicas aprobadas, y que estas, aun en un contexto internacional tan hostil, sean capaces de revertir el declive de la actividad productiva en el país, y con ello dar sustento material a los salarios, pensiones e ingresos de las familias cubanas.
Nota: Todos los datos empleados en este texto, a menos que se indique lo contrario, son tomados de anuarios y publicaciones sistemáticas elaboradas por la Oficina Nacional de Estadística e Información.